무면허 운전 사고에 대해 사고부담금을 300만원으로 제한할 수 없다는 대법원 판단이 나왔다. 보험사가 보험금을 지급한 경우 임의보험 영역에서는 약관에 따라 최대 1억원까지 부담금을 부과할 수 있다고 보면서, 의무보험과 임의보험의 책임 범위를 구분한 결정이다.
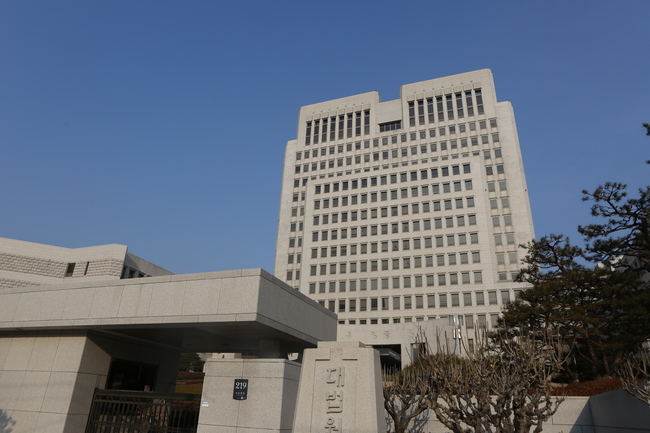 대법원 전경. (사진=교통일보 자료사진)
18일 법조계에 따르면, 대법원 1부(주심 노태악 대법관)는 한 손해보험사가 자동차종합보험 피보험자 A씨를 상대로 제기한 구상금 소송에서 원고 패소로 본 원심을 파기하고 사건을 수원지방법원으로 돌려보냈다. 하급심이 약관을 무효로 본 판단을 뒤집은 것이다.
사건은 2022년 1월 발생했다. A씨는 무면허 상태로 운전하다 잠이 들었고, 출동한 경찰이 창문을 두드려 깨우는 과정에서 차량이 움직이며 경찰관을 들이받았다. 피해자는 전치 6주의 상해를 입었다. 보험사는 약 2280만원의 보험금을 지급한 뒤 약관에 따라 사고부담금을 청구했다.
쟁점은 사고부담금 상한이었다. A씨가 가입한 보험 약관은 무면허 운전 사고의 경우 대인배상Ⅰ에는 사고당 300만원, 대인배상Ⅱ에는 사고당 1억원의 부담금을 납입하도록 규정했다.
대인배상Ⅰ은 자동차손해배상보장법에 따른 의무보험으로, 피해자 보호를 위한 최소 보장 장치다. 사망사고의 경우 시행령상 최고 1억5000만원까지 보상한다. 반면 대인배상Ⅱ는 의무보험 한도를 초과하는 손해를 보상하는 임의보험으로, 계약에 따라 보장 범위가 확장된다.
1·2심은 자동차손해배상보장법 시행규칙이 무면허 운전 사고의 경우 보험사가 가해자에게 구상할 수 있는 금액 한도를 300만원으로 정하고 있다는 점을 근거로 삼았다. 이에 따라 사고부담금 역시 300만원을 넘길 수 없다고 보고 약관을 무효로 판단했다.
그러나 대법원은 해당 300만원 한도 규정이 의무보험인 대인배상Ⅰ에만 적용된다고 봤다. 임의보험인 대인배상Ⅱ에는 같은 제한이 미치지 않는다는 판단이다. 결국 하급심이 적용한 300만원 상한과 달리, 임의보험 영역에서는 약관에 정한 사고당 1억원 부담금 조항도 곧바로 무효라고 볼 수 없다고 결론 내렸다.
다시 말해, 300만원 상한은 의무보험에 한정된다는 판단이다. 임의보험에서는 약관에 따른 1억원 부담금 조항도 무효로 볼 수 없다는 점을 분명히 한 것이다.
이번 판결은 의무보험과 임의보험의 법적 성격을 분리해 해석했다는 점에서 의미를 갖는다. 의무보험은 피해자 보호를 위한 공적 성격이 강하지만, 임의보험은 계약을 통해 위험을 추가 인수하는 영역이라는 점을 분명히 한 것이다.
대법원은 2020년 6월 이후 시행된 자동차보험 표준약관 개정 경과도 언급했다. 해당 개정은 음주·무면허 운전 등 중대한 법규 위반 사고에 대해 임의보험에도 일정 사고부담금을 적용하도록 정비한 내용이다. 이는 단순한 상품 변경이 아니라, 중대 위법행위에 대한 책임을 강화하는 정책 흐름과 맞물려 있다.
최근 수년간 음주·무면허 운전에 대한 형사처벌과 행정처분은 강화되는 방향으로 이어져 왔다. 이번 판단은 그 연장선에서 민사적 책임, 즉 보험상 책임 범위 역시 같은 흐름 속에 놓여 있음을 보여준다.
보험은 우연한 사고 위험을 분산하기 위한 제도다. 그러나 고의 또는 중대한 위법행위에 가까운 사고까지 동일하게 보호할 것인지 여부는 별도의 정책 판단 영역에 속한다. 무면허 운전은 면허제도를 전제로 한 교통질서를 직접 침해하는 행위라는 점에서 일반 과실과 구별된다.
이번 결정은 피해자에 대한 보험금 지급은 유지하되, 그 부담을 가해자에게 일정 부분 환수할 수 있다는 점을 분명히 했다. 보험사가 손실을 전적으로 떠안는 구조에서 벗어나 위법 운전자에게 경제적 책임을 귀속할 수 있는 근거를 확인한 셈이다.
또한 이번 판단은 향후 유사한 무면허·음주운전 사고 분쟁에도 기준으로 작용할 가능성이 있다. 그동안 일부 하급심에서는 의무보험 구상 한도인 300만원을 일률적으로 적용하는 해석이 제시돼 왔다. 그러나 대법원이 임의보험과 의무보험의 책임 범위를 명확히 구분하면서, 보험사가 임의보험 영역에서 약관에 따른 고액 사고부담금을 청구할 수 있는 법적 근거가 한층 분명해졌다는 분석이 나온다.
환송심에서는 대법원 취지에 따라 구상금 범위가 다시 산정된다. 이번 판결은 무면허·음주운전 사고에 대한 보험상 책임을 어디까지 인정할 것인지에 대한 법원의 해석 기준을 분명히 했다. 형사처벌과 행정처분에 이어 보험 책임까지 같은 방향으로 정렬되면서, 중대 교통법규 위반에 대한 경제적 책임 강화 흐름이 제도 전반으로 확산되는 양상이다.
이병문 기자 다른 기사 보기




 [국감]중국산 테슬라는 FSD 못 쓰는데…BYD 고객정보 中 본사 이전, 보안 검증은 한 건도 없어
 취임 100일 추미애, 판교서 '자율주행 교통혁명' 선언…2028년 고속도로 버스 시험운행
 택시기사 근로시간 실태 처음 들여다본다…노동계·업계·정부 한자리에
 NHN KCP, 화물 차주 운송료 정산일 전 지급 '상생 결제' 시범 운영
 고유가에 전기차 수요 급증, 부산시 추가 보급
 “중고차 허위매물 차단·개정 법령 현장 안착 지도·점검 필요”
 개통 50년 만에 차 끊는 잠수교…서울 첫 한강 보행전용교로 전환
 구미 시내버스 이용객 22% 급증…코로나 이전 수준 넘어섰다
 [이슈]명절 공짜 통행료의 청구서…도로공사 7875억 떠안고 정부 보전 '0원'