자동차보험의 적자를 호소하는 손해보험사들의 주장과 달리 투자수익을 감안해 이익을 보고 있다며 자동차보험을 투명하게 해야 한다는 주장이 제기됐다.
보험소비자연맹은 손해보험사들이 과당경쟁 등으로 사업비를 초과 사용하면서도 손해율을 빌미로 보험료를 인상하고, 자동차보험 적자를 호소하고 있다며 구분계리제도 도입이 필요하다고 28일 밝혔다.
보소연은 손보업계가 지난 8년간 매년 1조원 이상의 이익을 내고 있고, 자동차보험도 사업비용 배분 등 불투명한 회계구분이 모호해 실제로 손해가 발생하는지 의문스럽다고 주장했다.
이에 따라 자동차보험의 투명성을 확보하고 근본적으로 해결하기 위해 구분계리제도를 도입해야 한다고 강조했다.
구분계리란 보험상품별로 손익을 합리적으로 배분하기 위한 회계제도로 상품별로 납입보험료, 지급금, 사업비, 자산운용수익등을 별도로 구분해 계리하는 것으로 생명보험사의 유무배당상품과 개인연금저축 등에 적용하고 있다.
보소연에 따르면 자동차보험은 손해보험업계 전체 수입보험료 실적 중 28.6%, 10조3000억원(2008년 기준)를 차지하고 있고, 자동차손해율은 2006년 78.6%를 고점으로 2007년 73.2%, 2008년 70.0%로 안정적인 손해율을 이어갔다.
2009년에도 손해율이 74.5%(12월기준)로 올라갔으며 자동차사업비는 5년간 평균 31.2%로 매년 4.2%나 초과 사용하고 있는 상태다.
2008년도 보험영업 이익은 8146억원(자동차보험 영업손실 784억원 9.6%)으로 적자이나 투자영업이익은 2조5658억원으로 당기순이익은 1조2058억원인 것과 같이 순수보험영업은 적자이나 그 보험료를 운영하여 얻은 투자수익(투자수익율 4.6%)은 크다는 것이다.
또 자동차보험이 차지하는 비율이 28.6%를 감안할 때 자동차보험료로 인한 투자수익은 약 4000~5000억원으로 영업손실과 그 밖의 비용, 손실을 감안했을 때 약 3000억이상 순이익이 났음을 알 수 있다고 보소연측은 설명했다.
보소연 관계자는 “손보사가 매년 손해율을 빌미로 적자가 나고 있다면서 엄살부리며 하소연 하지만 정작 자동차보험을 포기하는 회사는 없다”면서 “이는 10조3000억원의 현금 유동성과 이 수입보험료가 창출하는 투자수익이 있기 때문이라는 것을 알 수 있다”고 말했다.
이어 이 관계자는 “손보사는 여전히 잘 알지 못하는 소비자에게 손해율을 앞세워 보험료를 더 낼 것을 강요하고 있어 회계의 투명성이 절실하다”며 "자동차보험 구분계리 도입으로 투자수익은 물론 초과사업비까지 보험료에 반영시켜 가격경쟁에 불리하도록 하고, 사업비를 많이 쓰는 회사는 자연적으로 도태되도록 유도할 수 있다"고 설명했다.




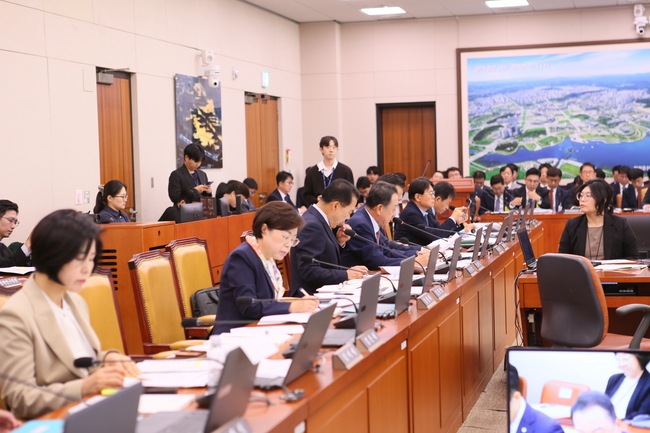 [국감]중국산 테슬라는 FSD 못 쓰는데…BYD 고객정보 中 본사 이전, 보안 검증은 한 건도 없어
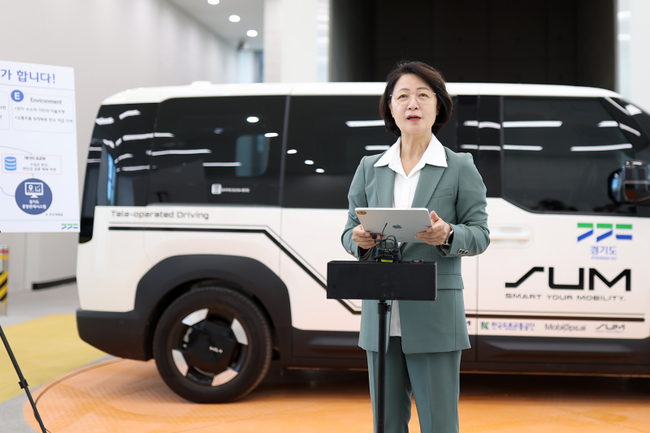 취임 100일 추미애, 판교서 '자율주행 교통혁명' 선언…2028년 고속도로 버스 시험운행
 택시기사 근로시간 실태 처음 들여다본다…노동계·업계·정부 한자리에
 NHN KCP, 화물 차주 운송료 정산일 전 지급 '상생 결제' 시범 운영
 고유가에 전기차 수요 급증, 부산시 추가 보급
 “중고차 허위매물 차단·개정 법령 현장 안착 지도·점검 필요”
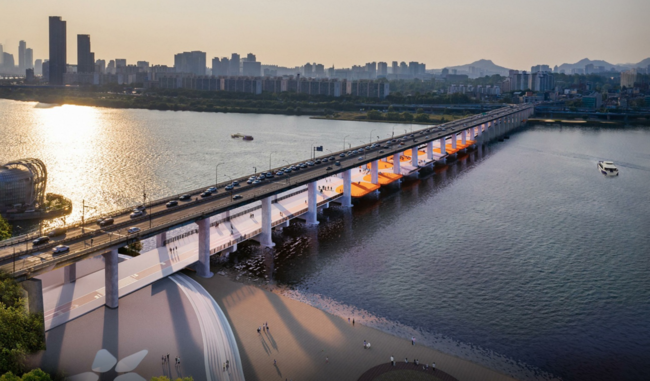 개통 50년 만에 차 끊는 잠수교…서울 첫 한강 보행전용교로 전환
 구미 시내버스 이용객 22% 급증…코로나 이전 수준 넘어섰다
 [이슈]명절 공짜 통행료의 청구서…도로공사 7875억 떠안고 정부 보전 '0원'