자동차회사 영업사원이 차량 판매에 따라 지급받는 성과급(인센티브)는 퇴직금 산정의 기초가 되는 평균 임금에 포함돼야 한다는 대법원 판단이 나왔다.
대법원 1부(주심 김능환 대법관)는 수입자동차 업체에서 영업사원으로 근무하다 퇴직한 A씨가 회사를 상대로 제기한 임금 등 소송에서 원고 일부 승소 판결한 원심을 확정했다고 19일 밝혔다.
A씨는 3년간 다니던 회사를 2007년 4월에 퇴직했다. 회사는 A씨에게 퇴직금 360여만원과 연월차 수당 70여만원을 지급했다. 차량판매에 따라 지급되던 성과급은 근로자 개인의 실적에 따라 달라지는 것이어서 임금에 해당하지 않는다며 이를 빼고 퇴직금을 산정한 것이다.
이에 A씨는 "차량판매 성과급은 근로의 대가로 지급된 것으로 계속적·정기적으로 지급된 만큼 평균임금에 포함돼야 한다"며 "성과급을 평균임금에 포함시켜 산정한 3200여만원의 퇴직금을 지급하라"고 소송을 냈다.
1심인 수원지법 성남지원은 2009년 10월 "회사는 '성과급지급규정'에 따라 영업사원들에게 매월 급여와 함께 성과급을 지급했는데, 이는 우발적으로 지급한 것이 아니라 근로의 대가로 지급된 만큼 평균임금에 포함돼야 한다"며 A씨 손을 들어줬다.
재판부는 또 연월차수당을 토유휴무로 대체한다는 근로자와 회사의 서면계약이 없었던 만큼 A씨가 요구한 연월차수당도 회사 측은 지급해야 한다고 판결했다.
2심은 수원지법은 지난 1월 "차량 판매에 따른 인센티브를 평균임금에 포함시킨 1심 판결은 정당하다"고 밝혔다. 다만" 팀별 목표달성 여부에 따라 지급된 성과급은 개인적으로 지급된 것이 아닌 '은혜적 급부'에 해당하는 만큼 평균임금에 산정할 수 없다"고 판결했다.
대법원은 "차량판매 성과급을 퇴직금 산정의 기초가 되는 평균임금에 해당한다고 판단한 원심(2심)은 법리를 오해한 위법이 없다"며 회사 측 상고를 기각했다.




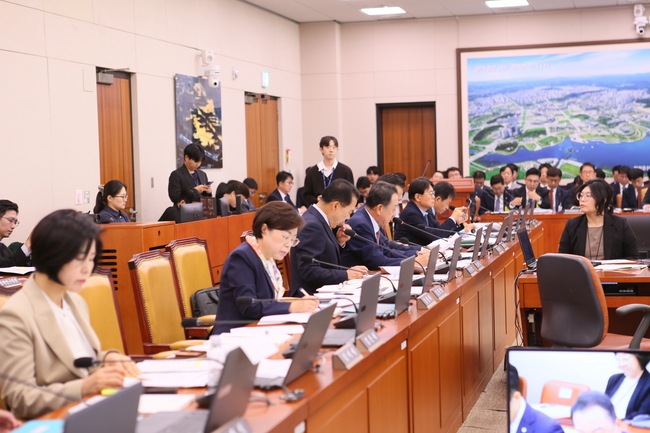 [국감]중국산 테슬라는 FSD 못 쓰는데…BYD 고객정보 中 본사 이전, 보안 검증은 한 건도 없어
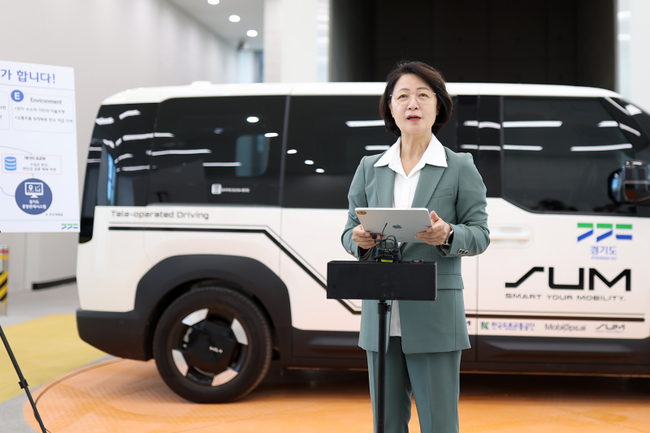 취임 100일 추미애, 판교서 '자율주행 교통혁명' 선언…2028년 고속도로 버스 시험운행
 택시기사 근로시간 실태 처음 들여다본다…노동계·업계·정부 한자리에
 NHN KCP, 화물 차주 운송료 정산일 전 지급 '상생 결제' 시범 운영
 고유가에 전기차 수요 급증, 부산시 추가 보급
 “중고차 허위매물 차단·개정 법령 현장 안착 지도·점검 필요”
 개통 50년 만에 차 끊는 잠수교…서울 첫 한강 보행전용교로 전환
 구미 시내버스 이용객 22% 급증…코로나 이전 수준 넘어섰다
 [이슈]명절 공짜 통행료의 청구서…도로공사 7875억 떠안고 정부 보전 '0원'