- 금감원, 3월부터 車 할부금융 취급수수료 금지…금리에 반영
대출 등 금융을 이용한 자동차 구입이 늘어나면서 자동차금융 시장 규모는 커졌지만, 취급 금융회사에 따라 실제금리는 최고 2배까지 차이가 나는 등 개선해야 문제점이 많은 것으로 지적됐다.
31일 금융감독원에 따르면 현재 자동차금융은 연간 약 120만명이 이용하고 있다. 시장 규모(취급잔액 기준)는 작년 9월말 기준으로 33조 2543억원이다. 금융사별로는 여전사가 98.5%(약 32조8000억원)로 이 시장의 대부분을 취급하고, 은행이 약 0.5조원으로 1.5%를 차지하고 있다.
차종별로는 신차가 28조9436억원으로 약 87%의 취급비중을 나타냈다. 중고차는 약 13%(4조3107억원)를 차지했다. 상품종류로는 오토론과 할부금융이 각각 38.90%(12조9375억원), 35.79%(11조9008억원)의 비중을 보였다. 리스상품의 취급잔액은 8조4160억원을 기록, 25.31%를 나타냈다.
자동차 할부금융을 취급하는 금융사별로 금리가 최고 2배까지 차이가 나고 별도 취급수수료와 터무니없이 높은 중도상환수수료를 받는 등 피해가 잇따르고 있다.
금융감독원이 지난해 6월 말 기준 취급액이 많은 2개 은행과 8개 여신회사를 대상으로 지난해 7월~9월 신용 5등급 소비자를 기준으로 금리를 조사한 결과, 신차 할부금융은 아주캐피탈이 평균 연 5.1%로 가장 낮았다. 현대캐피탈과 JB우리캐피탈이 각각 연 7.5%와 연 8.0%로 뒤를 이었다. 신한카드와 하나캐피탈이 연 8.1%였고, 현대커머셜은 연 10.2%였다.
자동차 담보 대출은 신한은행이 평균 연 5.4%, 우리은행이 연 8.3%로 여신회사에 비해 낮았다. 여신회사는 RCI파이낸셜이 연 8.9%였고 현대커머셜이 연 9.1%, JB우리캐피탈과 하나캐피탈이 연 9.2%, 현대캐피탈과 아주캐피탈이 각각 연 9.3%와 연 9.5%였다.
김용우 금감원 소비자보호총괄국장은 “여신회사 상품은 금리는 다소 높지만 신용등급이 낮아도 대출을 받을 수 있으며 금융회사를 직접 찾아가지 않고도 업무 처리가 가능해 편리하다”고 설명했다. 김 국장은 “자동차금융 상품은 현금선납비율, 대출기간, 상환방식, 신용등급 등 금리에 영향을 미치는 요인이 다양하다”며 “소비자가 적극적으로 정보를 찾아봐야 한다”고 조언했다.
여신회사별 자동차 할부금융 금리는 여신협회 홈페이지 ‘자동차 할부금융 맞춤형 비교공시시스템(www.crefia.or.kr)’에서 조회할 수 있다. 금융감독원은 은행권도 여신회사처럼 회사별 자동차 금융상품 금리를 소비자들이 손쉽게 비교할 수 있도록 시스템을 만들 방침이다.
금융감독원은 우선 3월부터 계약과 동시에 취급수수료를 선취하는 관행을 금지하고 이를 금리에 반영하도록 했다. 취급수수료가 포함된 차할부금융의 금리가 제공되면 할부금융사들이 차 구입을 희망하는 고객들에게 제시하는 금리가 인상된다. 할부금융사별로 취급수수료의 편차(60만∼250만원 사이)가 크지만, 약 2∼3%p 오를 것으로 보인다.




 [국감]중국산 테슬라는 FSD 못 쓰는데…BYD 고객정보 中 본사 이전, 보안 검증은 한 건도 없어
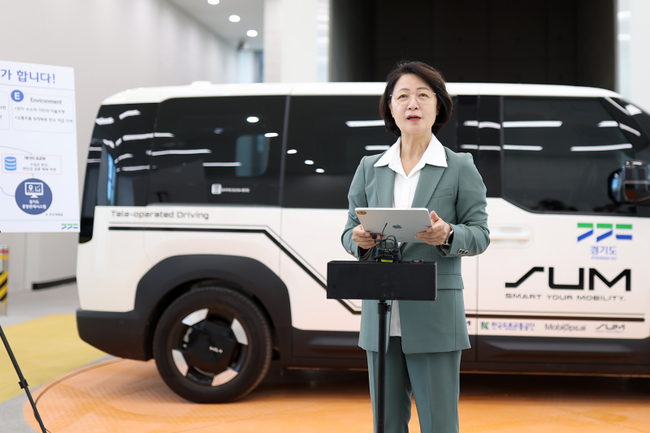 취임 100일 추미애, 판교서 '자율주행 교통혁명' 선언…2028년 고속도로 버스 시험운행
 택시기사 근로시간 실태 처음 들여다본다…노동계·업계·정부 한자리에
 NHN KCP, 화물 차주 운송료 정산일 전 지급 '상생 결제' 시범 운영
 고유가에 전기차 수요 급증, 부산시 추가 보급
 “중고차 허위매물 차단·개정 법령 현장 안착 지도·점검 필요”
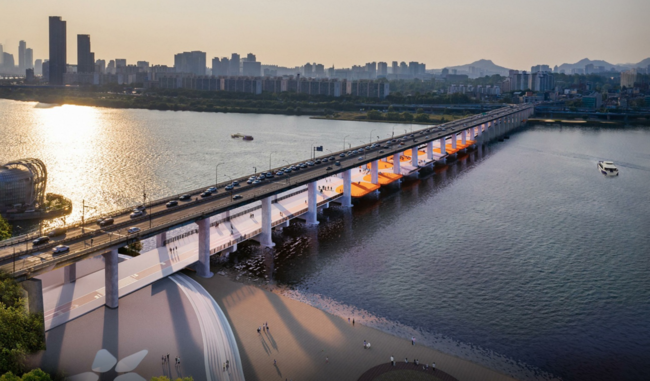 개통 50년 만에 차 끊는 잠수교…서울 첫 한강 보행전용교로 전환
 구미 시내버스 이용객 22% 급증…코로나 이전 수준 넘어섰다
 [이슈]명절 공짜 통행료의 청구서…도로공사 7875억 떠안고 정부 보전 '0원'